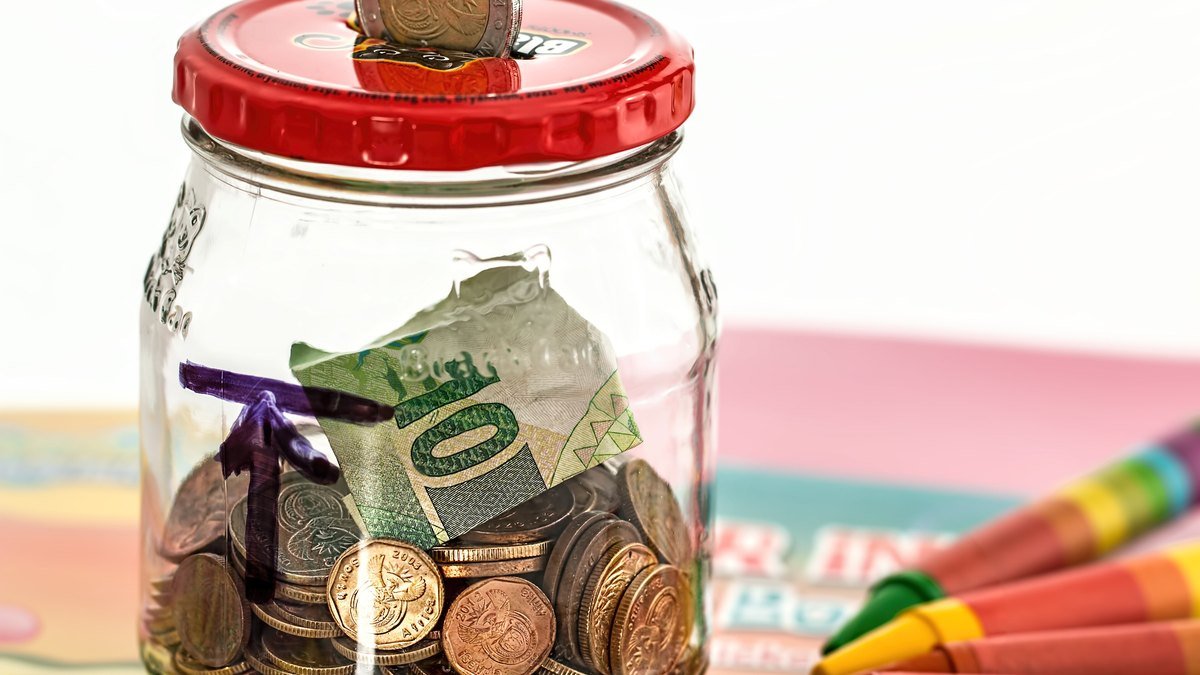
O endividamento das famílias brasileiras bateu um novo recorde, mas ele não pesa igual em todas as casas. Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC), 82% das famílias tinham dívidas a vencer em agosto de 2026, o sétimo mês consecutivo de recorde. Os dados foram divulgados em 10 de setembro de 2026.
Por trás da média, há um recado para pastores, líderes e educadores: quem tem menos renda está mais exposto, e a conversa sobre dinheiro precisa começar cedo, dentro de casa, e contar com a comunidade de fé.
Endividado não é o mesmo que inadimplente
A Peic considera “endividada” toda família que tem dívidas a vencer, como parcelas de cartão de crédito, carnês, financiamentos e empréstimos, estejam elas em dia ou não. O sinal mais preocupante é a inadimplência, ou seja, as contas em atraso. Em agosto, segundo a CNC:
- 29,9% das famílias tinham contas ou dívidas em atraso;
- 12,5% disseram não ter condições de pagar as dívidas atrasadas;
- o tempo médio de atraso subiu para 65 dias;
- 19,2% comprometiam mais da metade da renda com dívidas;
- 17,4% se consideravam “muito endividadas”.
A pesquisa é feita mensalmente desde janeiro de 2010, com cerca de 18 mil consumidores nas capitais e no Distrito Federal, segundo reportagem do jornal Correio.
Quem ganha menos sofre mais
As famílias com renda de até três salários mínimos foram as únicas a registrar alta na inadimplência em agosto. Nesse grupo, segundo a CNC:
- 85,1% estavam endividadas;
- 38,8% tinham contas em atraso;
- 18,3% disseram não ter como quitar as pendências.
Entre as famílias que ganham acima de dez salários mínimos, a inadimplência recuou para 14,9%. O economista-chefe da CNC, Fabio Bentes, afirmou que “a fragilização financeira da base da pirâmide reflete a dependência do crédito para a manutenção do consumo básico”. A entidade associa o cenário aos juros elevados e projeta aumento das contas em atraso no próximo trimestre.
Ou seja: para boa parte dos lares, o crédito deixou de ser escolha de consumo e virou forma de chegar ao fim do mês. Isso muda o modo de a igreja olhar para o problema.
Educação financeira começa com as crianças
Se o crédito é tão presente na vida das famílias, aprender a lidar com dinheiro não pode ficar para a idade adulta. “Instrui o menino no caminho em que deve andar, e, ainda quando velho, não se desviará dele” (Provérbios 22.6). Em casa, isso pode significar:
- dar mesada ou um valor semanal e conversar sobre como usá-lo;
- separar o dinheiro em três partes: o que se gasta, o que se guarda e o que se dá;
- mostrar a diferença entre desejo e necessidade, inclusive diante da publicidade e das compras por impulso;
- ser transparente com os filhos, conforme a idade, sobre os limites do orçamento da casa, sem transferir a eles o peso da preocupação;
- dar o exemplo: criança aprende mais vendo o que os pais fazem do que ouvindo o que eles dizem.
Os princípios de mordomia são antigos e continuam úteis: planejar (“Os planos do diligente tendem à abundância, mas os de todo apressado, à penúria”, Provérbios 21.5), contentar-se (“grande fonte de lucro é a piedade com o contentamento”, 1 Timóteo 6.6) e dar com alegria (2 Coríntios 9.7). Nenhum deles é fórmula de enriquecimento, e a fé cristã não deve ser usada para culpar quem está endividado por falta de renda, não por falta de oração.
O que a igreja pode fazer
A resposta bíblica à necessidade não é apenas conselho. Tiago pergunta qual é o proveito de dizer a quem está carente “ide em paz, aquecei-vos e fartai-vos” sem lhe dar o necessário para o corpo (Tiago 2.15-16). E Paulo pede: “Levai as cargas uns dos outros e, assim, cumprireis a lei de Cristo” (Gálatas 6.2). Algumas ações possíveis para as congregações:
- Oferecer cursos de educação financeira abertos a toda a família, com linguagem simples e horários que caibam na rotina de quem trabalha.
- Treinar conselheiros e diáconos para ouvir quem está endividado sem julgar e para encaminhar a serviços gratuitos de orientação.
- Manter um fundo de diaconia com critérios claros e discretos, para situações reais de necessidade, como fazia a igreja primitiva, em que “nenhum necessitado havia entre eles” (Atos 4.34).
- Criar espaços para os jovens, com conversas sobre trabalho, consumo, crédito e generosidade.
- Alertar contra promessas de enriquecimento fácil, inclusive as que usam linguagem religiosa, e contra quem se aproveita de pessoas em aperto.
- Cuidar do sigilo: pedir ajuda financeira envolve vergonha, e a comunidade precisa proteger a dignidade de quem pede.
Conclusão
A Peic mostra que o endividamento é um problema nacional, mas que atinge com mais força as famílias de menor renda. Para as igrejas, o desafio é duplo: ensinar desde cedo a administrar o dinheiro com sabedoria e, ao mesmo tempo, estar ao lado de quem já está no aperto, com ajuda concreta e sem julgamento.
Fontes
- CNC / Portal do Comércio – Mais endividadas do que a média, famílias de menor renda lideram avanço na inadimplência em agosto (10/09/2026)
- Correio – Endividamento atinge 82% das famílias pelo sétimo mês seguido (17/09/2026)
- Bíblia: Provérbios 21.5; 22.6; 2 Coríntios 9.7; Gálatas 6.2; 1 Timóteo 6.6; Tiago 2.15-16; Atos 4.34 (Almeida Revista e Atualizada)
Imagem de capa: stevepb / Wikimedia Commons (CC0 1.0)